Deudas
Para comenzar, debemos saber cuáles son nuestras deudas.
Consulta sobre deudas en el sistema financiero con un CUIL o CUIT
Para averiguar su deuda según el BCRA, podemos ingresar en la página:
Si quieren saber cómo se llega a consultar las deudas de una persona dentro del sitio web del BCRA, hay que ir a la página: bcra.gob.ar -> El BCRA y vos -> Consultas por CUIT, CUIL o CDI.
Situación 1
Situación normal.
Situación 2
Situación con seguimiento especial, con atrasos entre 31 y 90 días.
Situación 3
Situación con problemas, con atrasos entre 91 y 180 días.
Situación 4
Situación con alto riesgo de insolvencia, con atrasos entre 180 y 365 días.
Situación 5
Irrecuperable, atrasos superiores a un año, o clientes insolventes.
Situación 6
Irrecuperable por disposición técnica.
Por si necesitan saber las deudas de otra persona y no tienen el CUIT, pueden entrar a:
Para conocer que el CUIT sigue activo en AFIP:
Componentes de la Deuda
Los componentes de un préstamo lo explico por si surgen dudas en el calculador de préstamos:
- Monto o Capital Inicial (C0): Es el dinero que se pide en el préstamo.
- Saldo de deuda (VP): Es lo que resta cancelar del capital del préstamo.
- Número de cuotas (n): En cuántas cuotas lo voy a cancelar.
- Cuota Pura (c): Es la suma de la parte del capital que estoy pagando, más los correspondientes intereses.
- Cuota Total: Cuota Pura + IVA sobre intereses + Seguro de Vida.
- Capital: Es el capital que estoy amortizando del dinero que se pide en el préstamo.
- Intereses (i): Es el dinero que se paga por el valor del dinero en el tiempo, o sea, el beneficio del banco por darnos dinero en el presente, para luego cobrarlo en el futuro.
- Gastos de otorgamiento: Cuando el banco nos dice que nos presta cierto monto, a ese número se le resta un porcentaje del mismo, suele rondar el 3%, al que hay que sumarle el IVA, en total 3,63%.
- Seguro de vida: Es el seguro de vida mensual sobre el saldo de deuda.
- IVA: Ya que en la mayoría de los préstamos se encuentran los intereses gravados por dicho impuesto, que son los beneficios del banco o financiera.
- Sistema de amortización: Es la forma en que se cancela el capital de la deuda.
Sistemas de Amortizaciones de Deudas
El sistema de amortización que puede tener una deuda es:
Sistema de Amortización Francés
Se caracteriza por mantener la cuota pura constante. Lo que se va a generar es que en las primeras cuotas del préstamo van a tener un interés más alto que las últimas, ya que el interés siempre se calcula sobre el saldo adeudado, y obviamente al comienzo el préstamo voy a deber más que al final porque en cada cuota voy a ir pagando algo de capital.
Sistema de Amortización Alemán
Se caracteriza porque todos los meses se cancela la misma parte del monto solicitado, o sea, el capital amortizado dentro de la cuota es el mismo.
Sistema de Amortización Americano
Puede ser con o sin fondo de amortización:
- Sistema Americano sin fondo de amortización: Se pagan intereses en todo el lapso del préstamo, y el todo el capital se cancela en la última cuota.
- Sistema Americano con fondo de amortización: Es similar al anterior, la diferencia es que también cancelo una parte del capital inicial todos los meses, estableciendo que el capital pagado aumentará a una tasa pasiva.
Dejo un ejemplo en excel para resumir la explicación y se entienda:
El préstamo con Sistema de Amortización Francés es el más utilizado, ya que se busca que la cuota pura (capital más interés) se mantenga constante hasta el vencimiento del préstamo. Esto es útil tanto para el acreedor como para el deudor, porque permite estimar a ambos hasta qué cantidad de dinero el deudor puede pagar, y mantener ese valor constante hasta el vencimiento. En cambio, en el sistema Alemán mantengo el capital fijo, pero al inicio los intereses son muy altos, por lo cual si el interés es muy alto me va a resultar difícil abonar las primeras cuotas y en las últimas me va a resultar muy fácil. Por último, en el sistema Americano debo abonar todo el capital solicitado al final, por lo cual no es muy utilizado cuando el deudor es una persona humana (antes persona física).
Importancia de la inflación en cuotas sin interés
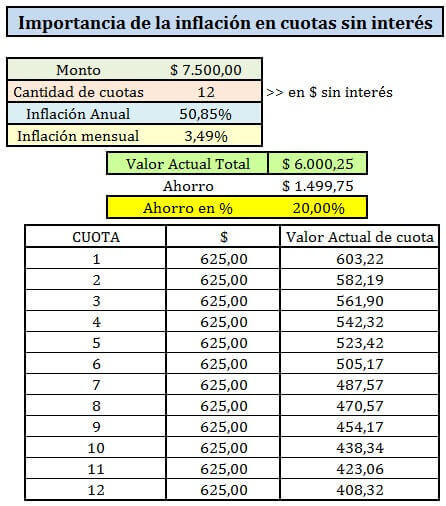
No todas las deudas nos perjudican económicamente, un claro ejemplo son las cuotas sin interés en épocas de inflación. Adjunto un excel que demuestra que pagar en cuotas fijas en pesos, nos permite en una etapa inflacionaria un gran ahorro de dinero, y sin embargo no deja de ser una deuda que contraemos.
Por ejemplo, se originó una discusión sobre comprar en 12 cuotas con un 20% de recargo en el monto, o bien, pagar de contado. Automáticamente todos decían que convenían las 12 cuotas porque consideraban que la inflación futura iba a ser mayor a 20%. Ese es un error común, creer que la inflación anual es lo que ahorramos, pero no es así debido a que los pagos lo vamos haciendo todos los meses, y no cancelamos toda la deuda finalizado el año.
Pongamos un ejemplo en que la inflación proyectada esperamos que sea de 30% con una inflación mensual constante. Adjunto excel con los cálculos.
En el supuesto vamos a calcular si nos conviene pagar $ 6.250 de contado, o bien, $ 7.500 en 12 cuotas iguales (es un 20% más que el precio de contado), o sea, 12 cuotas de $ 625. Podemos observar que conviene pagar de contado, a menos que consideremos que la inflación anual (con inflación mensual constante) sea al menos de 41,30%.
Si bien no es tan así porque acá no hacemos supuestos de tasas de interés de plazo fijo, por ejemplo, porque obviamente si la TNA de plazo fijo es 100% vamos a realizar el pago en 12 cuotas y podemos constituir con el dinero que tenemos en contado 12 plazo fijo con vencimientos uno al primer vencimiento de la tarjeta de crédito, otro plazo fijo al segundo vencimiento, etc. Lo que intenté explicar es que el valor del dinero en el tiempo depende de cada vencimiento, y no debemos confundir con una diferencia solamente contra el último pago.
Interés contra Inflación en un préstamo
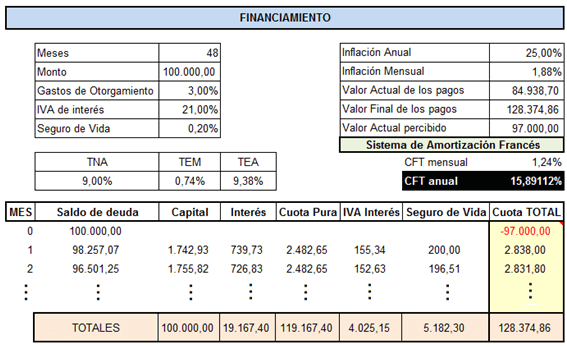
Mientras más alto sea el interés menor va a ser la conveniencia de endeudarnos, pero con la inflación ocurre lo opuesto, mientras más alto sea el aumento sostenido de los precios de los productos, nos beneficia endeudarnos. Entonces podemos evaluar por ejemplo un préstamo a 4 años con una TNA del 9% que se abona todos los meses con el sistema de amortización francés (el más usado).
Lo que terminará pasando es que el Costo Financiero Total es menor a la inflación, por lo cual nos dará que todos los pagos futuros traídos al día de hoy actualizándolos a la inflación mensual, tendrán menor valor a la suma percibida también en la fecha de hoy.
Adjunto el excel con las fórmulas.
Actualmente no se dan préstamos a una TNA tan baja por dicha razón, aunque organismos del Estado lo suelen hacer para financiar proyectos de empresas pequeñas.
Ejemplos históricos de préstamos de Bancos argentinos
Adjunto un Excel donde muestro ejemplos de algunas entidades financieras de Argentina en el pasado, para observar cómo calculaba cada una. No son datos actuales.
Con el cuadro de marcha en cada caso se puede entender llevado a la realidad, la forma que se compone cada cuota, donde se puede notar que el IVA sobre el interés y los gastos fijos de cuentas (en caso que existan) elevan el Costo Financiero Total (CFT)
Créditos UVA
Es un poco largo por eso lo voy a hablar en el apartado a continuación: